Fiscalité des SCPI de rendement : ce que l’investisseur paie réellemen
SCPI de rendement : barème, prélèvements sociaux, IFI et transmission. Ce que le taux de distribution brut ne dit jamais sur votre rendement net.
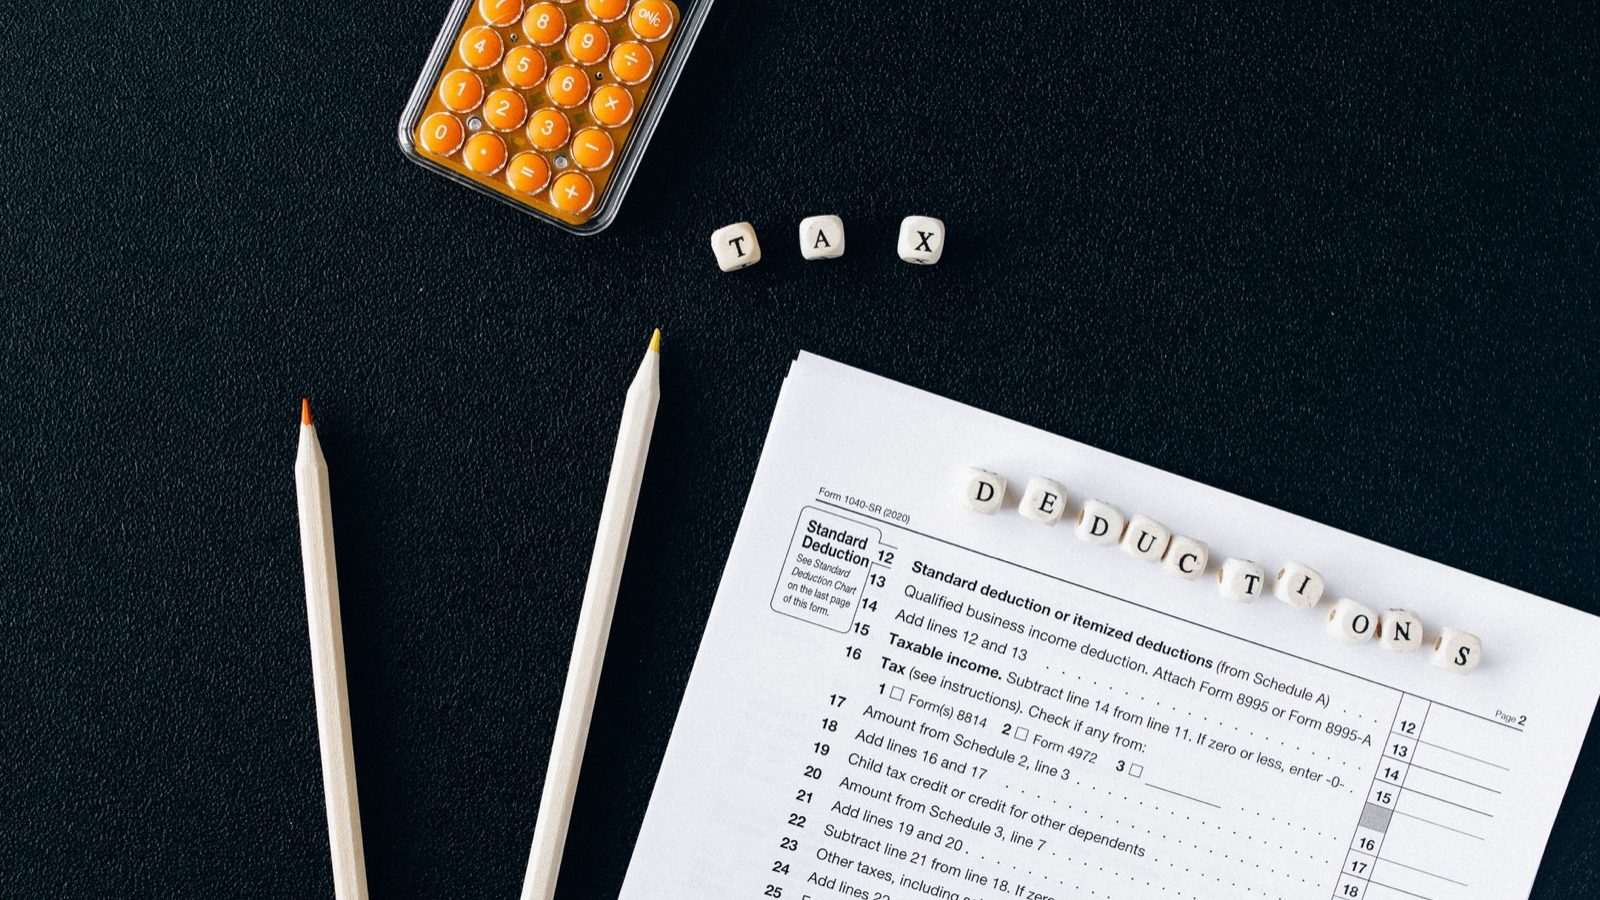
Un relevé annuel de SCPI affiche souvent un taux de distribution qui donne envie. 4,5 %, 5,2 %, parfois plus. Mais ce chiffre-là, c’est le brut. Ce qui atterrit sur votre compte après impôt dépend d’un régime fiscal précis, que beaucoup de porteurs de parts découvrent au moment de remplir leur déclaration — trop tard pour arbitrer quoi que ce soit.
Avant de comparer deux SCPI de rendement entre elles, il faut d’abord comprendre ce que le fisc prélève, et sur quelle base. C’est un sujet différent de celui des SCPI européennes, où l’on investit à l’étranger sans y acheter de bien : ici, on reste sur la fiscalité française classique, celle qui s’applique à la grande majorité des porteurs de parts résidents fiscaux français.
SCPI de rendement : quels revenus sont imposés, et comment
Une SCPI de rendement loue des bureaux, des commerces ou des entrepôts, et reverse les loyers collectés, nets de frais de gestion, aux porteurs de parts. Ce revenu distribué suit le régime des revenus fonciers, exactement comme si vous possédiez l’immeuble en direct.
Concrètement, la société de gestion vous envoie chaque année un imprimé fiscal unique (IFU) qui détaille le revenu net foncier à reporter sur votre déclaration, case 4BE du formulaire 2044 ou directement sur la 2042 si vous optez pour le micro-foncier. Ce document fait foi : il n’y a rien à calculer vous-même sur la part loyers.
Revenus fonciers ou revenus mobiliers : un régime qui change tout
C’est le point que je vois le plus souvent mal compris. Les loyers distribués par une SCPI ne sont PAS des revenus mobiliers soumis au prélèvement forfaitaire unique (PFU, le fameux « flat tax » de 30 %). Ils rejoignent votre revenu global et sont taxés au barème progressif de l’impôt sur le revenu, à votre tranche marginale d’imposition (TMI).
Pour un contribuable à la TMI de 30 %, ce n’est pas anodin : un taux de distribution brut de 5 % peut se transformer, une fois l’impôt et les prélèvements sociaux passés, en un rendement net bien plus proche de 3 %. C’est cette différence-là qu’un relevé de performance n’affiche jamais.
Prélèvements sociaux et tranche marginale : le vrai taux net
Au-delà de l’impôt sur le revenu, les loyers de SCPI supportent les prélèvements sociaux au taux de 17,2 %, un taux stable depuis plusieurs années et applicable à tous les revenus fonciers, loués en direct ou via une SCPI. Ce taux s’ajoute, il ne se substitue pas au barème progressif.
Pour un porteur à la TMI de 30 %, le taux marginal réel sur ses loyers de SCPI grimpe donc à 47,2 % (30 % + 17,2 %). À la TMI de 41 %, on dépasse les 58 %. Je ne connais pas de placement « grand public » où l’écart entre le taux affiché et le taux réellement perçu est aussi large sans que personne ne le dise clairement.
Pour une personne à la TMI de 11 %, en revanche, le calcul est tout autre : 28,2 % de taux marginal réel, ce qui laisse une bien meilleure part du rendement brut. La fiscalité d’une SCPI de rendement se juge donc d’abord à VOTRE tranche, pas à son taux de distribution affiché.
Et si les parts investissent hors de France ?
Certaines SCPI dites « diversifiées » détiennent une partie de leur patrimoine en Allemagne, en Espagne ou aux Pays-Bas. Dans ce cas, une partie du revenu peut relever d’une convention fiscale internationale, avec un crédit d’impôt égal à l’impôt français correspondant, pour éviter la double imposition. C’est un mécanisme réel, nommé précisément, pas une vague promesse d’« optimisation ».
Ce sujet mérite un traitement à part entière — c’est justement celui des SCPI qui investissent réellement à l’étranger, un cas différent de la SCPI française classique dont il est question ici. Pour ce cas précis, la fiscalité applicable aux non-résidents suit des règles qui lui sont propres, et qui ne se devinent pas.
Transmission et IFI : ce que les parts de SCPI déclenchent
Les parts de SCPI entrent dans l’assiette de l’impôt sur la fortune immobilière (IFI) si votre patrimoine immobilier net taxable dépasse 1,3 million d’euros. Elles sont valorisées à leur valeur de retrait, pas à leur prix de souscription initial — un détail que peu de porteurs vérifient avant de signer un bulletin.
En matière de transmission, une donation ou une succession portant sur des parts de SCPI suit le régime classique des droits de mutation sur les biens immobiliers. Pas de régime dérogatoire favorable, contrairement à certains contrats d’assurance-vie. C’est un point à poser AVANT l’achat, pas à découvrir au moment de transmettre.
Avant de comparer deux SCPI, comparez leur fiscalité réelle
Deux SCPI peuvent afficher le même taux de distribution brut et ne pas rapporter la même chose net, selon qu’elles détiennent leur patrimoine en France, en Europe, ou qu’elles combinent les deux. Le taux affiché ne dit jamais, seul, ce que vous garderez.
Pour une décision qui touche votre tranche d’imposition personnelle, votre régime matrimonial ou votre situation patrimoniale globale, un conseiller fiscal ou en gestion de patrimoine reste le bon interlocuteur. Un article, même précis, ne remplace jamais un calcul fait sur VOS chiffres.
Repère recherche
« fiscalité des scpi de rendement »
30 recherches par mois constatées sur ce mot-clé en France — un sujet encore peu couvert alors que la plupart des porteurs de parts découvrent leur imposition réelle au moment de déclarer, pas avant de souscrire.
Questions fréquentes
Les loyers de SCPI sont-ils taxés comme les dividendes d’actions ?
Non. Les dividendes d’actions relèvent en général du prélèvement forfaitaire unique de 30 %. Les loyers de SCPI suivent le régime des revenus fonciers : barème progressif de l’impôt sur le revenu plus 17,2 % de prélèvements sociaux. Deux régimes totalement différents.
Le micro-foncier est-il intéressant pour des parts de SCPI ?
Il l’est si vos revenus fonciers annuels restent sous 15 000 € et que vous n’avez pas de charges déductibles importantes ailleurs : il applique un abattement forfaitaire de 30 % sans avoir à justifier de charges réelles. Au-delà, le régime réel devient souvent plus favorable.
Clémentine couvre les tendances du marché immobilier à l'étranger et les meilleures opportunités d'investissement. Elle s'assure de vérifier chaque information à l'aide de sources fiables et d'analyses approfondies avant publication.
Publié le 23 octobre 2026
Tous ses articles →