Investir dans l’immobilier à Dubaï depuis le Canada
Guide pratique pour acquérir un bien à Dubaï depuis le Canada : zones freehold, vérification au registre DLD, démarches, preuves d'enregistrement et documents…
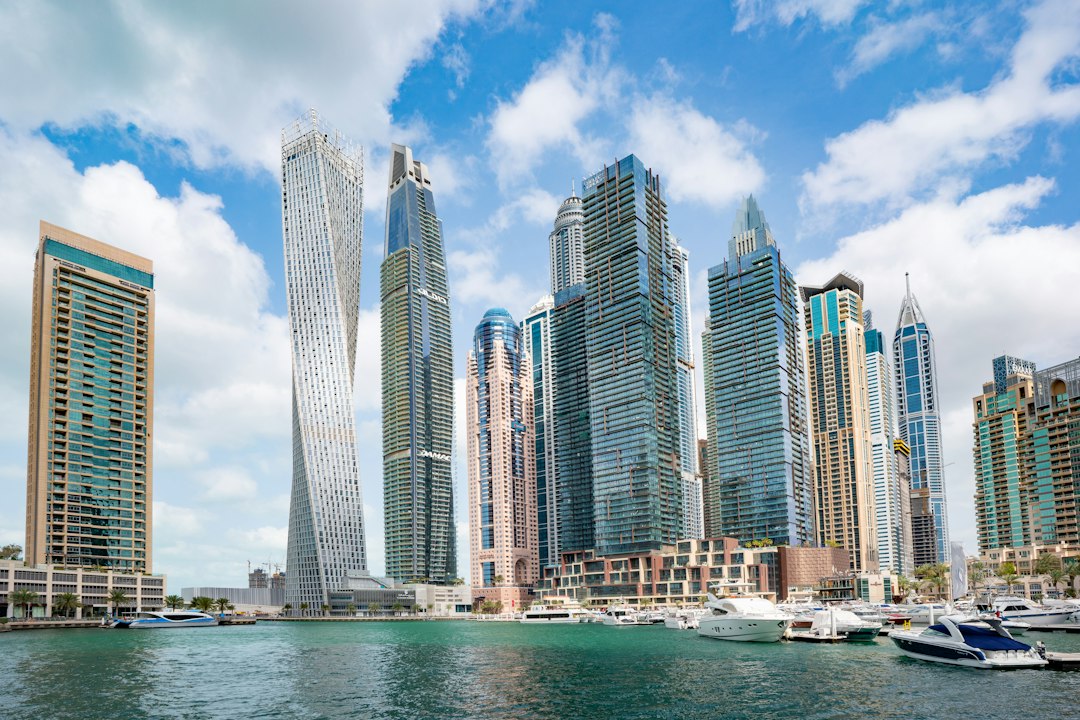
Un résident du Canada peut acheter un bien à Dubaï dans les zones freehold désignées par les autorités locales. Voici les démarches pratiques, les vérifications à mener et les options de financement observables pour un non-résident.
Puis-je acheter en étant résident du Canada ?
Le droit d’acquérir un bien existe pour les non-citoyens, mais reste limité aux zones désignées pour la propriété étrangère. Les services officiels du Dubai Land Department (DLD) et la plateforme du gouvernement des Émirats expliquent ces règles et proposent des outils pour vérifier le statut d’un bien. Avant tout engagement, vérifiez ce statut sur le registre DLD et confirmez que le bien relève d’un régime freehold dans la zone concernée ; si le lot n’apparaît pas dans les registres officiels, exigez des preuves formelles avant tout paiement. D’autres formes de droits (leasehold, droits temporaires) existent selon la réglementation locale : vérifiez la forme proposée pour le lot envisagé.
Visas et séjour
Un Golden Visa « investisseur immobilier » est accessible sous conditions précisées par les autorités ; le seuil documenté figure dans les services dédiés gérés par le DLD, et la délivrance passe par l’ICP et la GDRFA. Un achat n’entraîne pas automatiquement un statut fiscal ou de résidence : la relation entre visa émirien et résidence fiscale relève de règles spécifiques ; pour votre situation, adressez-vous à un fiscaliste canadien ou à l’Agence du revenu du Canada.
Financer l’achat depuis le Canada
Des banques émiriennes accordent des crédits immobiliers aux non-résidents, avec des quotités de financement (LTV) et des durées plus contraignantes que pour les résidents ; ces éléments varient selon l’établissement et le produit. Les documents typiquement exigés comprennent pièces d’identité, preuve de résidence au Canada, relevés bancaires sur une période donnée, preuves de revenus, déclarations fiscales et preuve d’autres engagements financiers. Certaines banques limitent la durée des prêts pour les non-résidents : vérifiez durée maximale, LTV applicable et conditions de remboursement, et comparez plusieurs établissements avant toute promesse.
Acheter sur plan : points de vigilance
Le DLD tient des registres relatifs aux projets et à leurs modalités d’exécution. Avant tout versement, exigez la preuve d’enregistrement du projet et la confirmation que les paiements transitent par un compte séquestre (escrow) lorsque la réglementation et le promoteur le prévoient. Demandez aussi les plans contractuels et les documents financiers du projet, et refusez d’avancer des fonds sans preuves vérifiables dans les registres officiels.
Coûts et frais administratifs
Des frais officiels existent pour l’enregistrement et la formalisation des titres, mais les barèmes évoluent : consultez le DLD et ses e-services pour le montant applicable le jour de votre démarche. D’autres coûts possibles incluent les frais fixés par le promoteur (NOC), la commission d’agence selon les usages de marché, les frais de traduction et d’attestation, les frais juridiques de due diligence et les frais bancaires liés aux transferts internationaux.
Fiscalité pour un résident du Canada
La convention fiscale entre le Canada et les Émirats arabes unis règle l’évitement de la double imposition et pose les principes d’imposition des revenus et gains entre les deux États. L’impact concret sur les revenus locatifs, les plus-values ou les obligations déclaratives dépend de votre statut de résidence fiscale au Canada et des règles de l’Agence du revenu du Canada : aucun taux ne doit être présumé sans référence aux textes officiels datés.
Risques à évaluer
Le risque de marché et la cyclicité du secteur, le risque de change pour un investisseur en dollars canadiens, le risque de vacance locative, la solidité du promoteur et les garanties disponibles, ainsi que les risques liés au transfert de fonds et à la conformité réglementaire méritent chacun une vérification documentée avant décision. La disponibilité du crédit et les conditions bancaires évoluent rapidement : demandez des documents récents au promoteur et à l’établissement prêteur.
Antoine explore les dynamiques du marché immobilier international et fournit des conseils sur les investissements judicieux. Il s'appuie sur des données pertinentes et des interviews d'experts pour garantir la véracité de ses articles.
Publié le 23 septembre 2026
Tous ses articles →